
Après une hospitalisation imprévue, le reste à charge se réduit surtout en faisant vérifier ses droits, en demandant à la complémentaire une réponse détaillée et en contrôlant la facture. Les soins urgents restent prioritaires : aucune démarche financière ne doit les retarder.
À l’admission, faire reconnaître ses droits sans s’épuiser
Dès que votre état le permet, communiquez au service des admissions votre pièce d’identité, votre carte Vitale, une attestation de droits récente et votre carte de complémentaire santé. Si vous ne les avez pas, demandez comment les transmettre plus tard. Des informations d’affiliation manquantes peuvent entraîner une avance de frais ou une régularisation de la facture.
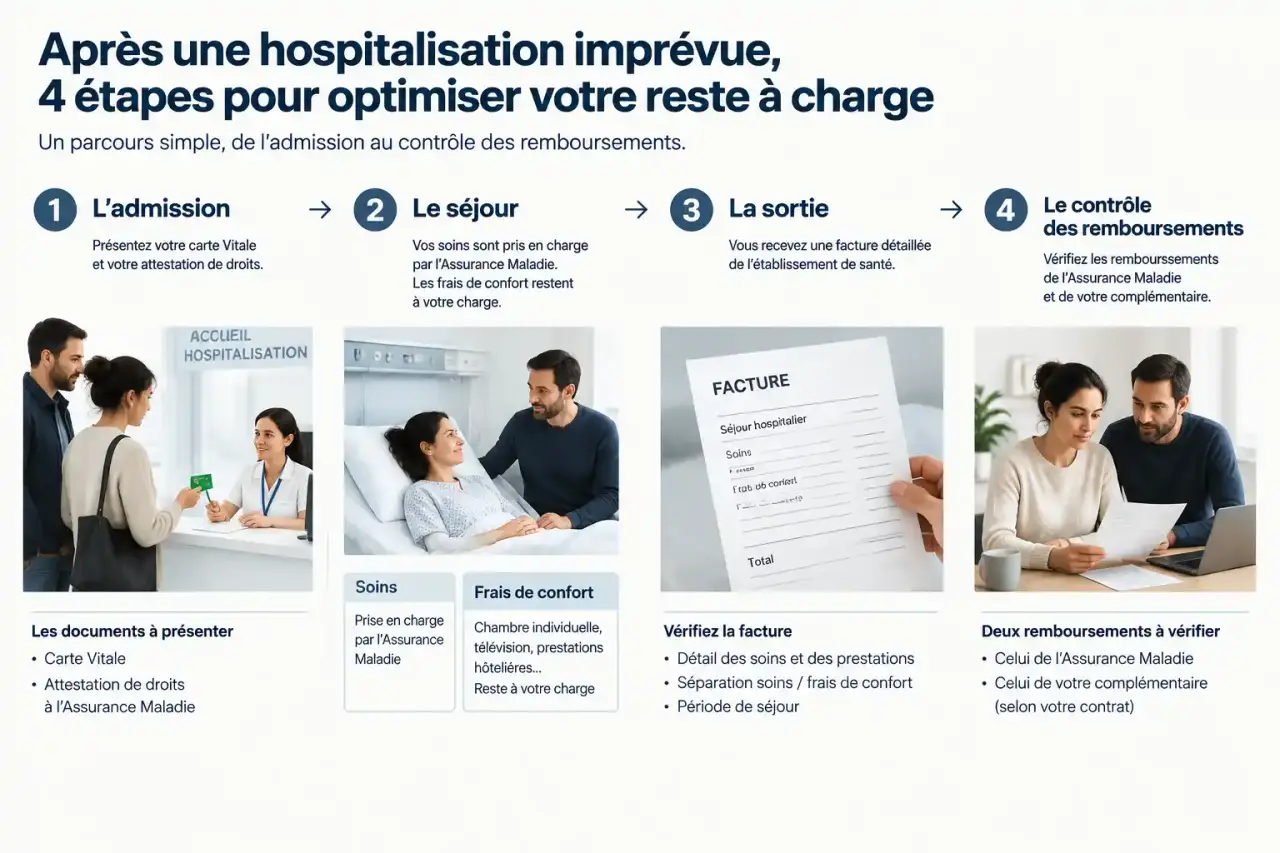
Prévenez votre mutuelle et demandez si elle peut adresser directement une prise en charge à l’établissement. Vérifiez aussi les modalités du tiers payant : il peut éviter d’avancer certains frais couverts, sans pour autant garantir le remboursement de toute la facture.
Un proche peut vous aider dans les démarches. Confiez-lui une tâche précise, comme transmettre l’attestation ou noter les réponses de la mutuelle. Un relevé partagé avec la date, le nom de l’interlocuteur et la prochaine action limite les appels répétés et les démarches contradictoires, tout en vous laissant récupérer.
Séparer les frais médicaux des dépenses de séjour
Le reste à charge correspond aux dépenses restant après l’intervention de l’Assurance Maladie et de la complémentaire. Pour en comprendre le montant, distinguez les différents postes de la facture.
| Poste | Ce qu’il faut vérifier |
|---|---|
| Ticket modérateur | Part du tarif de référence non remboursée par l’Assurance Maladie, qui peut être couverte par la mutuelle. |
| Forfait journalier | Participation aux frais d’hébergement et d’entretien, distincte des soins. |
| Dépassements d’honoraires | Sommes facturées au-delà du tarif de référence, non remboursées par l’Assurance Maladie. |
| Chambre particulière et confort | Prestations facturées séparément, selon leur demande et les garanties souscrites. |
Dans le cas général en hôpital public ou en clinique conventionnée, une prise en charge de 80 % des frais d’hospitalisation est indiquée, laissant un ticket modérateur de 20 %. Ces taux s’appliquent aux tarifs de référence, pas nécessairement au montant total facturé. Les remboursements mentionnés pour une consultation d’anesthésiste et des séances de rééducation sont respectivement de 70 % et 60 %, calculés sur leur base de remboursement et selon les conditions applicables.
Le forfait journalier indiqué est de 20 € par jour en hôpital ou en clinique, et de 15 € en psychiatrie. Faites confirmer le montant applicable à votre séjour, car il peut évoluer. Dans le cas général, l’Assurance Maladie ne rembourse pas ce forfait. Les contrats responsables le prennent en charge dans les conditions prévues.
Obtenir une réponse chiffrée de la complémentaire
Ne vous contentez pas de demander si vous êtes « bien couvert ». Si l’établissement peut fournir une estimation, transmettez-la à votre mutuelle et demandez une réponse poste par poste. Pour en savoir plus sur les possibilités de couverture complémentaire, examinez les garanties hospitalisation et leurs limites contractuelles.
- Honoraires : quelle base de remboursement et quel plafond s’appliquent ?
- Chambre individuelle : quel montant quotidien est couvert et pour combien de jours ?
- Conditions : existe-t-il un délai de carence, une exclusion ou un plafond déjà consommé ?
- Règlement : quels justificatifs transmettre et quelle somme faut-il avancer ?
Une garantie à 100 % de la base de remboursement ne signifie pas que toute la dépense sera remboursée. Demandez une estimation en euros à partir des honoraires annoncés, puis une confirmation écrite qui précise les éventuelles réserves.
Signalez toute situation particulière, comme une affection de longue durée pour les soins concernés, une maternité, un accident du travail ou une hospitalisation prolongée. Une prise en charge à 100 % peut s’appliquer selon les règles liées à votre situation, sans couvrir automatiquement les dépassements ni les prestations de confort.
Limiter les options facturées et contrôler la sortie
Avant d’accepter une chambre particulière, la télévision ou un autre service, demandez son prix et les conditions d’arrêt. Si une chambre individuelle vous est attribuée pour une raison médicale ou d’organisation, demandez le motif et vérifiez la facturation. Ne partez pas du principe qu’il s’agit d’une option que vous avez choisie.
À la sortie, conservez le bulletin de situation, les factures, les preuves de paiement et les échanges avec les organismes. Comparez ensuite la facture détaillée aux décomptes de l’Assurance Maladie et de la mutuelle.
Vérifiez les dates, le nombre de journées, les prestations de confort et les avances déjà versées. Pour estimer le solde, partez des dépenses facturées, retranchez les remboursements associés à ces mêmes dépenses, puis les paiements déjà effectués. Ne déduisez pas une seconde fois une somme réglée directement à l’établissement.
Face à une facture contestée ou impossible à régler
Une ligne vous paraît incorrecte ? Demandez une explication écrite au service de facturation et joignez les justificatifs concernés. Si un remboursement manque, contactez l’organisme compétent pour vérifier si une pièce ou une transmission fait défaut.
Si vous ne pouvez pas payer, contactez rapidement le service social de l’hôpital et demandez au service de recouvrement si un échéancier est possible. Votre CPAM peut vous renseigner sur les aides adaptées à votre situation. Sans mutuelle, vérifiez votre éligibilité à la Complémentaire santé solidaire, sans supposer qu’elle couvrira rétroactivement le séjour.
Pour mieux vous protéger lors d’un prochain séjour, comparez le coût d’une complémentaire renforcée ou d’une surcomplémentaire avec les garanties réellement ajoutées. Une nouvelle souscription ne rembourse pas automatiquement une hospitalisation déjà survenue.